WACC, TIR y VPN: qué responde cada uno
Tres cifras ayudan a responder si el proyecto compensa su costo de capital: WACC es la tasa mínima, TIR es el retorno estimado y VPN es el valor creado al descontar los flujos a esa tasa. Más detalle en la guía de TIR y VPN.
Costo de capital
WACC
13.8%
Rendimiento mínimo anual que exiges.
Retorno estimado
TIR
≈14.96%
Rendimiento anual que implican los flujos proyectados.
Valor creado hoy
VPN
+USD 2,399
Valor adicional de los flujos al descontarlos al 13.8%.
Base del ejemplo (didáctica)
Inversión inicial de USD 100,000 y flujo libre del proyecto (FCFF) de USD 35,000 al cierre de cada año, del 1 al 4. Sin valor terminal.
- Año 0−100,000
- Año 1+35,000
- Año 2+35,000
- Año 3+35,000
- Año 4+35,000
Comparar la TIR con el WACC solo es válido con flujos convencionales (una salida de dinero seguida de entradas) y con el mismo FCFF, periodo y moneda. Si no, prioriza el VPN.
¿Cómo se calcula el WACC?
Promedias el costo del capital propio y el de la deuda, según el porcentaje que financia cada fuente. Antes de sumarlos, ajustas el costo de la deuda por el beneficio fiscal que realmente puedas aprovechar.
El dinero propio también tiene costo: los socios renuncian a otras alternativas y exigen un rendimiento por asumir el riesgo. La deuda cuesta su tasa de interés. El WACC no es una promesa de rentabilidad.
Fórmula, con cada variable
WACC = E/(D+E) × Ke + D/(D+E) × Kd × (1−T)- E: capital propio; D: deuda. Dividir cada fuente entre el total da su peso. Usa la mezcla objetivo, con valores de mercado cuando estén disponibles; los pesos suman 100%.
- Ke: rendimiento que exigen los socios; Kd: tasa de interés de la deuda antes de impuestos.
- T: impuesto aplicable al beneficio fiscal de los intereses, solo si son deducibles y puedes aprovecharlo.
Así se ve el WACC aplicado en Quanto
Con tu tasa ya definida, Quanto construye el flujo de caja del proyecto y lo descuenta a esa tasa. Ten presente que FCFF se descuenta al WACC, mientras que el flujo al accionista (FCFE) se descuenta al costo del patrimonio, y que la moneda, el periodo y la inflación deben coincidir con los de la tasa.
Dónde defines tu WACC
Tú defines la tasa WACC en Supuestos globales. Quanto no la estima automáticamente ni calcula por ti el rendimiento que deben exigir los socios (costo del capital propio). Aplica la tasa que ingresas a los flujos del modelo; tu estimación debe ser coherente con su moneda y periodicidad.
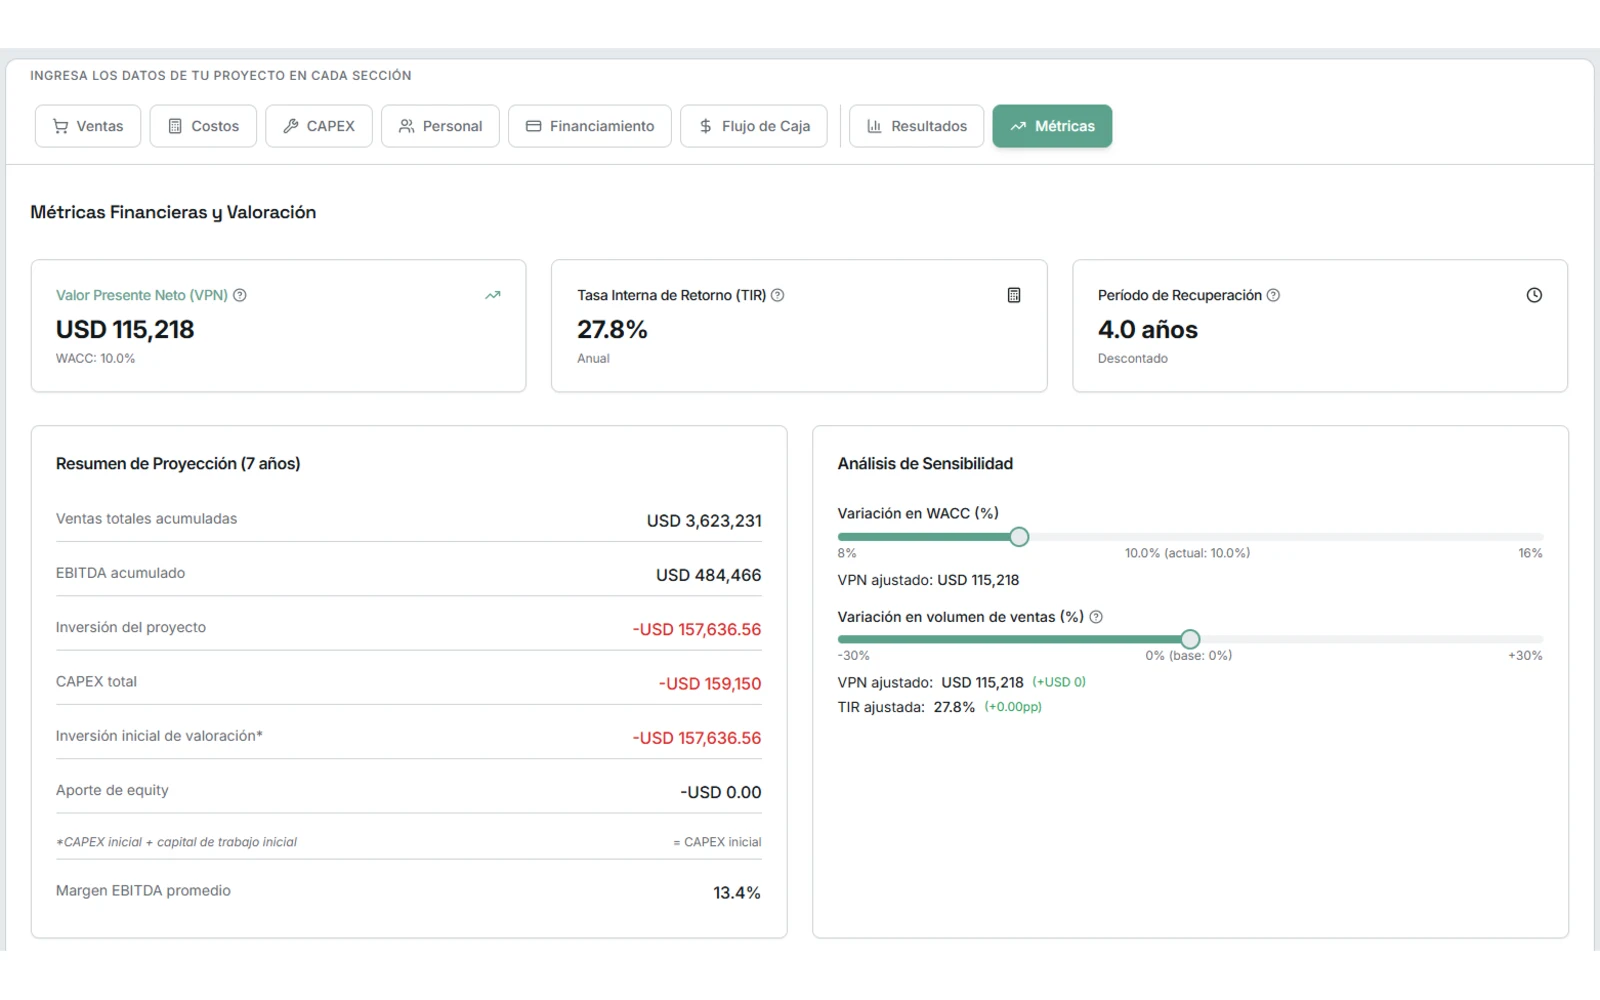
Captura real de otro proyecto, no del ejemplo educativo de 13.8%: aquí el WACC es 10%, la TIR 27.8% y el VPN USD 115,218.
Abrir captura completaCómo se obtiene un WACC anual de 13.8%
Un proyecto pedagógico de USD 100,000 se financia con USD 60,000 de los socios, que exigen 18% anual, y USD 40,000 de deuda al 10% anual. Suponemos impuesto de 25% con intereses deducibles y beneficio fiscal aprovechado íntegramente.
Patrimonio
- Monto
- USD 60,000
- Peso
- 60%
- Costo antes de impuestos
- 18%
- Costo usado
- 18%
Aporte: 60% × 18% = 10.8 pp
Deuda
- Monto
- USD 40,000
- Peso
- 40%
- Costo antes de impuestos
- 10%
- Costo usado
- 7.5%
Aporte: 40% × 7.5% = 3.0 pp
WACC: 10.8 pp + 3.0 pp = 13.8% anual
| Fuente | Monto (USD) | Peso | Costo antes del ajuste fiscal | Costo usado | Aporte al WACC |
|---|---|---|---|---|---|
| Patrimonio | 60,000 | 60% | 18% | 18% | 10.8 pp |
| Deuda | 40,000 | 40% | 10% | 7.5% | 3.0 pp |
| Total | 100,000 | 100% | — | — | 13.8% anual |
10% × (1−25%) = 7.5% → 60% × 18% + 40% × 7.5% = 10.8 + 3.0 = 13.8%El ajuste fiscal es condicional
Si exiges más rendimiento, ¿tu proyecto sigue valiendo la pena?
Tomemos una inversión de USD 100,000 y un flujo libre del proyecto (FCFF) de USD 35,000 al cierre de los años 1 a 4, sin valor terminal. Los flujos no cambian; solo cambia la tasa exigida. Si necesitas repasar los conceptos, lee la guía de TIR y VPN.
VPN(r) = −100,000 + Σ[t=1..4] 35,000/(1+r)^t| Tasa anual de descuento | VPN (USD) | TIR anual de esos mismos FCFF |
|---|---|---|
| 10.0% | +10,945 | ≈14.96% |
| 13.8% · WACC del ejemplo | +2,399 | ≈14.96% |
| 18.0% | −5,848 | ≈14.96% |
Al 13.8% los flujos crean unos USD 2,399 de valor; al 18% ya no alcanzan. La TIR no cambia porque los flujos son los mismos.
Cómo interpretar el resultado
VPN > 0 (FCFF a WACC)
Los flujos proyectados superan el costo del capital. No garantiza que se cumplan.
VPN = 0
Rinde exactamente lo exigido: indiferencia a esa tasa.
VPN < 0
Los flujos no alcanzan el rendimiento exigido.
TIR frente a WACC
Comparables solo con la misma base y periodicidad. Con flujos no convencionales la TIR puede no ser única: prioriza el VPN.
FCFF o FCFE
FCFF se descuenta a WACC; el flujo al accionista (FCFE), al costo del patrimonio.
Moneda y periodo
Nominal con nominal, real con real, misma moneda. Mensual equivalente: (1+r)^(1/12)−1, no r/12.
Tasa elegida para dar VPN positivo
Pierde sentido como criterio. Una tasa debe poder justificarse.
| Situación | Qué significa | Señal |
|---|---|---|
| VPN > 0 (FCFF a WACC) | Los flujos proyectados superan el costo del capital. No garantiza que se cumplan. | Crea valor |
| VPN = 0 | Rinde exactamente lo exigido: indiferencia a esa tasa. | Indiferente |
| VPN < 0 | Los flujos no alcanzan el rendimiento exigido. | No alcanza |
| TIR frente a WACC | Comparables solo con la misma base y periodicidad. Con flujos no convencionales la TIR puede no ser única: prioriza el VPN. | Verificar |
| FCFF o FCFE | FCFF se descuenta a WACC; el flujo al accionista (FCFE), al costo del patrimonio. | No mezclar |
| Moneda y periodo | Nominal con nominal, real con real, misma moneda. Mensual equivalente: (1+r)^(1/12)−1, no r/12. | Consistencia |
| Tasa elegida para dar VPN positivo | Pierde sentido como criterio. Una tasa debe poder justificarse. | Evitar |
Para aislar el efecto de la tasa no cambies a la vez deuda, ventas o calendario. Para explorar varios supuestos, consulta el análisis de sensibilidad.
Preguntas sobre WACC
- ¿Qué es el WACC?
- Es el costo promedio ponderado de capital: reúne en una sola tasa lo que cuesta financiar un proyecto con dinero propio y prestado, según cuánto aporta cada fuente. Sirve para descontar el flujo libre del proyecto (FCFF).
- ¿Puedo empezar comparando mi negocio con un banco que paga 6%?
- Sí, como punto de partida del costo de oportunidad. Pero tu negocio tiene más riesgo, así que debes exigirle más. Compara en la misma moneda, plazo e impuestos; el 6% es hipotético.
- ¿Quanto calcula automáticamente mi WACC o el CAPM?
- No. Ingresas la tasa que has definido. Esta guía ayuda a justificarla, pero no sustituye una estimación profesional del costo de capital.
- ¿Subir WACC reduce la TIR?
- No si mantienes los mismos flujos. Cambia el VPN; la TIR depende solo de los flujos.
- ¿Siempre debo descontar impuestos al costo de la deuda?
- No. Depende del régimen, los límites de deducibilidad y de que el proyecto pueda aprovechar el beneficio fiscal.
- ¿Puedo comparar la TIR del accionista con WACC?
- No son la misma base. FCFF se evalúa con WACC; el flujo al accionista, con el costo del patrimonio.